翻新定換樓要比較的不只裝修費:換樓一方另有印花稅、代理佣金、律師費與按揭年期限制,翻新一方...
翻新定換樓要比較的不只裝修費:換樓一方另有印花稅、代理佣金、律師費與按揭年期限制,翻新一方...
公佈日期

樓齡三十年的單位,翻新定換樓,分別不只在於花多少錢,而在於您要處理的是單位內部,還是整棟大廈加上一筆交易成本。全屋翻新的支出集中在清拆、水電、防水、泥水、木工與訂造傢俬等工程範圍;換樓的支出則以從價印花稅、地產代理佣金、律師費及按揭安排為主,另加搬遷與暫住。兩者的時間與生活影響也不同:翻新要面對施工期間無法居住,以及清拆後才發現的隱蔽問題;換樓則要面對按揭年期(受樓齡與借款人年齡影響)與成交市況的變數。以下按開支項目、時間與生活影響逐項對照,並說明哪些情況換樓更合理。
樓齡三十年的單位,應該翻新還是換樓?
先說結論。如果老化集中在室內,例如水電、廚廁、地板與間隔不合用,而大廈外牆、公共設施與法團財務狀況沒有明顯問題,翻新通常是較直接的處理方法:您不必付出交易成本,也可以按現時家庭需要重新規劃間隔。相反,如果困擾來自面積不足、大廈長期老化,或者您希望把物業套現另作安排,換樓才針對根本,因為單位內部的翻新無法改變大廈條件,也無法改變持有資產的規模。
判斷時可以先問三條問題:問題出在屋內還是屋外;未來幾年家庭成員會不會增加或減少;您打算長期持有,還是中短期內出售。三個答案會指向不同方向。
您的情況 | 較合理的方向 |
|---|---|
單位內部老化,間隔合用,大廈狀況良好 | 傾向翻新,把錢用在每天都會用到的工程上 |
家庭成員增加,現有面積明顯不足 | 傾向換樓,改動間隔解決不了面積問題 |
已收到強制驗樓通知,或正商議大維修集資 | 先計算公用部分的分攤安排,再決定留下或離場 |
預期在中短期內出售 | 控制翻新規模,優先處理水電、防水等必要項目 |
需要套現或調整資產規模 | 傾向換樓,例如大屋換細屋,但要先計算交易成本與現金流 |
本文最後更新:2026年10月26日。稅率與按揭資料以官方最新公布為準。
翻新和換樓的開支項目有甚麼分別?
兩者的資金去向完全不同。翻新是把錢投入單位內部,成果您每天都會用到;換樓是把錢投入交易與按揭,換來另一個單位、另一段供款年期與另一棟大廈的條件。很多人比較時只記得裝修費,卻忘了換樓本身的摩擦成本。
開支項目 | 舊樓全屋翻新 | 換樓 |
|---|---|---|
主要支出 | 清拆及廢料清運、水電重造、廚廁防水、泥水瓦仔、油漆、木工與訂造傢俬、門窗五金 | 從價印花稅、地產代理佣金、律師費及雜費、按揭相關費用、搬遷與暫住、新居裝修及傢俬 |
付款方式 | 可按工程階段驗收後付款 | 印花稅一般須在簽立首份買賣協議後30天內繳付;佣金按地產代理協議,在簽署買賣協議或完成交易時支付;按揭則按月供款 |
資產效果 | 提升單位狀況與居住質素,不會增加可用面積 | 更換持有物業,貸款與資產規模可能同時改變 |
隱藏風險 | 清拆後才發現的隱蔽問題、大廈公用部分的分攤 | 樓齡影響按揭年期與估價、成交期內市況變化 |
有一點容易被忽略:換樓之後,新居同樣需要裝修與添置傢俬。所以真正的比較,是「舊居翻新加上原有供款」對比「交易成本加上新居裝修再加上新按揭」。想知道翻新一方的支出由哪些部分組成,可參考全屋裝修費用的組成與影響因素。
換樓開支中,印花稅與按揭要點計算?
印花稅方面,先賣後買或先買後賣,現時都按同一稅率計算。香港政府一站通的印花稅收費頁列明,自2024年2月28日起,第1標準第1部(適用於買入時仍持有其他香港住宅物業等情況)的稅率已修訂為與第2標準相同。根據稅務局現行的從價印花稅稅率表(2026年2月26日起適用),住宅物業售價或價值(以較高者為準)在4,000,000元或以內只須繳100元,4,935,481元至6,000,000元的稅率為2.25%,6,642,861元至9,000,000元的稅率則為3%。買賣協議一般須在簽立首份協議(例如臨時買賣協議)後30天內加蓋印花,簽約前應由律師按實際成交價確認稅款。
按揭方面,金管局的按揭資料列明,物業按揭貸款的最長還款年期為30年,所有住宅物業的按揭成數上限劃一為七成,如需較高成數,可經按揭保險計劃申請。樓齡則是銀行審批年期時的關鍵變數。根據星島頭條一篇關於高樓齡按揭的報道,銀行普遍以75減樓齡或75減人齡計算年期,取兩者中較短者為準;部分優質屋苑若不經按揭保險申請,而買家財務狀況良好,個別銀行或會酌情以80減樓齡計算。換句話說,樓齡高到一定程度,可借年期便會縮短,每月供款隨之增加。資助出售房屋另有規則。根據房委會公布的資助出售單位按揭安排,自2024年3月1日起,居屋第二市場計劃下居屋及綠置居單位的按揭保證期,由最長30年延長至最長50年,並由單位首次轉讓日期起計。同一安排亦把按揭還款期由最長25年延長至最長30年。
翻新與換樓,時間與生活影響有甚麼分別?
翻新是留在原有的生活圈,但施工期間單位不能住人,傢俬雜物要另作安排,家人需要另找地方暫住,您亦要抽時間驗收每個階段。舊樓的工序次序一般是清拆與清運、水電重造、防水與試水、泥水瓦仔、木工與訂造傢俬、油漆、五金安裝與清潔;一旦清拆後才發現喉管或防水層的問題,工序與判斷都要重新安排,這是最常見的變數。
換樓則是換一個生活圈。先賣後買要處理放盤、成交、按揭審批與搬遷,期間舊居的供款與管理費仍要支付,新舊單位的交吉日期亦要協調。若新居同樣需要裝修,等於短時間內兩邊的支出與安排同時出現。
對比項目 | 全屋翻新 | 換樓 |
|---|---|---|
居住地點 | 留在熟悉的社區與校網 | 視乎新單位位置,要重新適應 |
過渡安排 | 施工期間另行安排住所,物品存倉或暫放 | 交吉與搬遷要協調,或需短暫過渡住宿 |
心力投入 | 選料、驗收、與設計師及師傅溝通 | 看樓、議價、按揭、律師樓、搬運 |
可控程度 | 工程範圍與用料由您決定 | 樓價與成交市況不由您控制 |
主要風險 | 隱蔽工程、後加改動、大廈公用分攤 | 樓齡按揭年期、估價不足、交易成本 |
搬遷與存倉的安排往往是翻新過程中最常被低估的一環,裝修期間的傢俬存倉選擇可以幫助您把這部分納入計劃。
大廈就快做大維修,應該趁早換樓還是留低翻新?
大廈維修是很多業主真正糾結的一點。單位內部翻新得再漂亮,也改變不了外牆、電梯、走廊、天面與公用渠管的老化,亦不會改變法團的財務責任。若大廈已納入強制驗樓計劃,或正在商議大維修集資,您要面對的是不屬於單位內部的支出,金額按大廈公契的規定由各業主分攤,而且可能在您完成裝修之後才出現,屆時一樣要付。
換樓亦不等於把問題完全甩掉。買方會把樓齡、大廈維修紀錄與管理質素反映在出價上,議價空間可能因此收窄。務實的做法是先向法團或管理處索取大維修的範圍、時間表與集資安排,把這筆將來的支出寫進比較表,再決定留下翻新還是安排換樓。
哪些情況換樓會比翻新合理?
面積、樓齡與持有年期,是判斷應否換樓的三個關鍵。以下幾種情況,換樓的理由通常較充分:面積已明顯不足,例如家庭成員增加而單位無法再劃出房間;樓齡令按揭年期受限,您既難以再融資,也難以套現;大廈的管理與維修長期令居住體驗變差,而您不打算長期持有;或者您希望把物業轉為流動資金,例如大屋換細屋、市區換新界。相反,如果困擾只是不喜歡現時的裝修風格,換樓並不合理,因為您等於付出一筆交易成本去換一個裝修問題。
舊樓翻新的實際工程範圍:兩個真實個案
判斷翻新值不值得,要看錢實際上花在哪裡。我們的兩個舊樓項目可以說明。
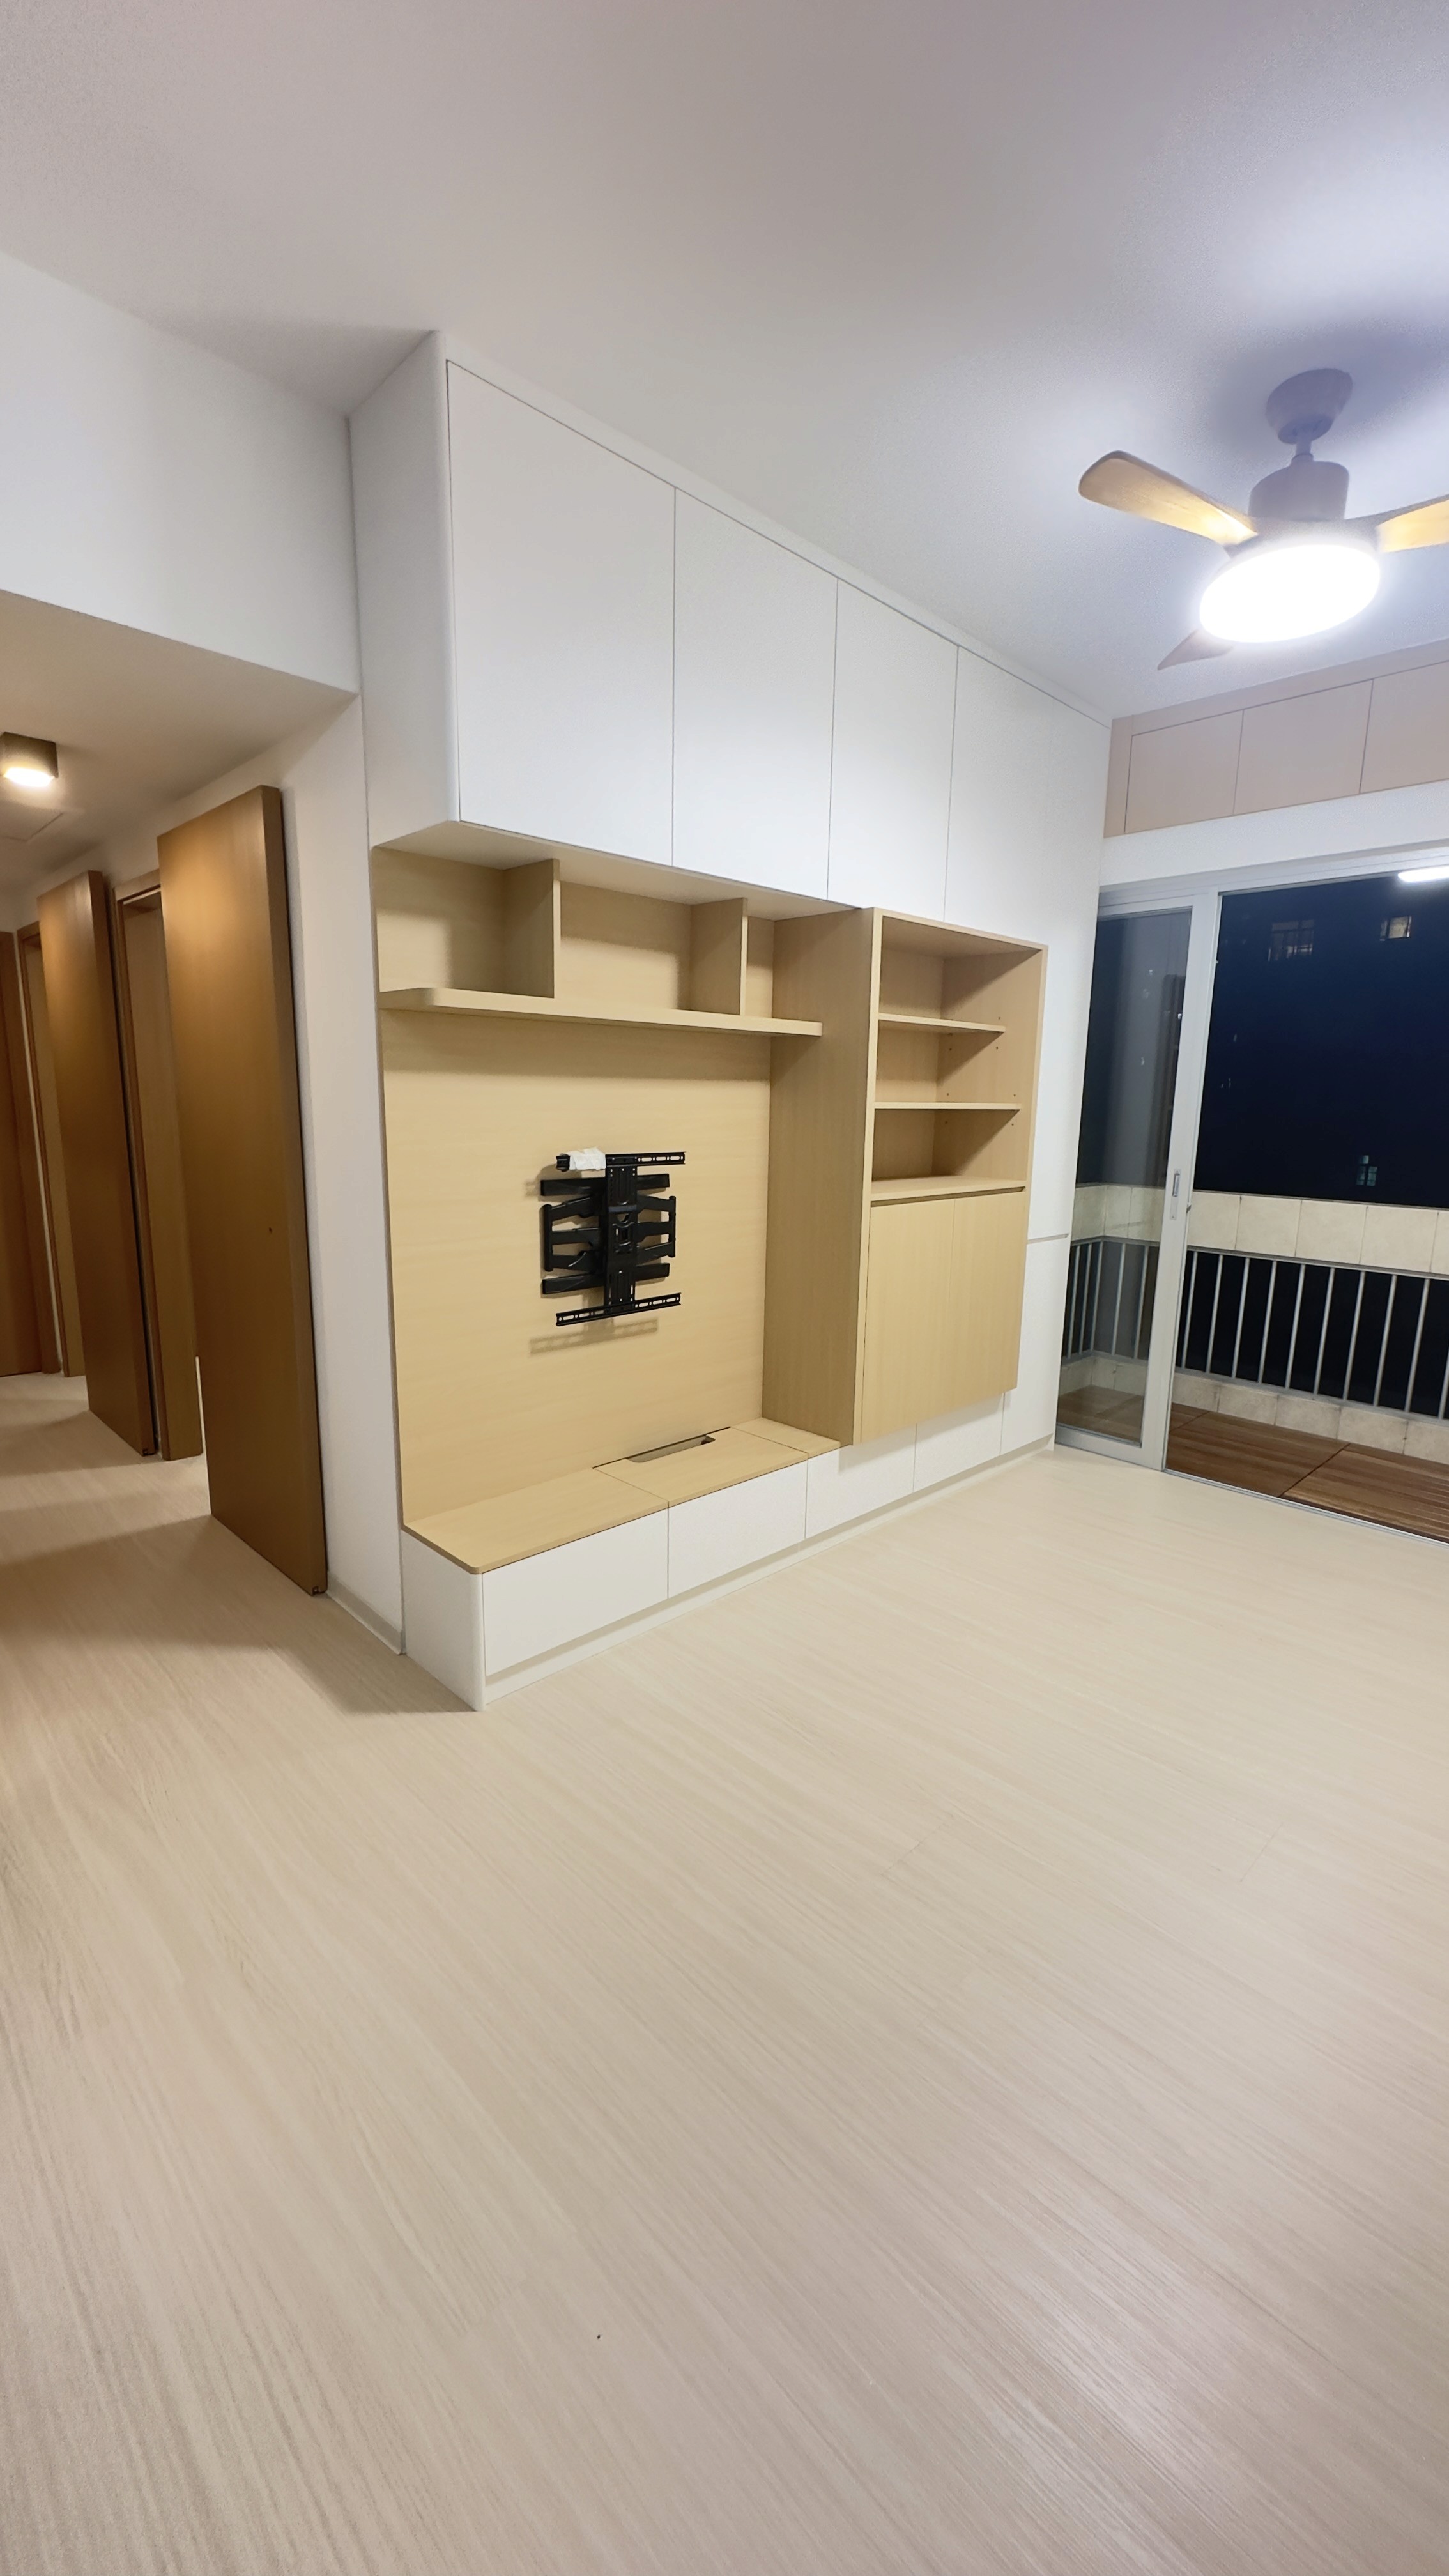
北角明園一個640呎單位,樓底較高,設計把儲物往上發展;廚房做L形轉角櫃,並按戶主身形把洗手盆與爐頭錯開擺放,另加一道吊趟門阻隔油煙;原有兩房間隔打通成一間大主人房,採用慳位又美觀的幽靈門,另設一個遊戲室;客廳連接露台,鋪戶外木地台;兩個洗手間分別用摺疊門與幽靈門,主廁配智能坐廁、黑色浴屏與除霧智能鏡櫃。
太子頤樂居一個400呎單位,適合四人家庭居住。廚房採用開放式設計,配玻璃趟門隔絕油煙;主人房善用窗台位置,把睡床加高、床下增設儲物櫃桶,並預留梳妝位置;小朋友房訂造上格床,樓梯結合儲物櫃桶,下方是衣櫃,另一邊是書檯與書架;洗手間以深淺對比色配一體式石盤與智能鏡櫃。
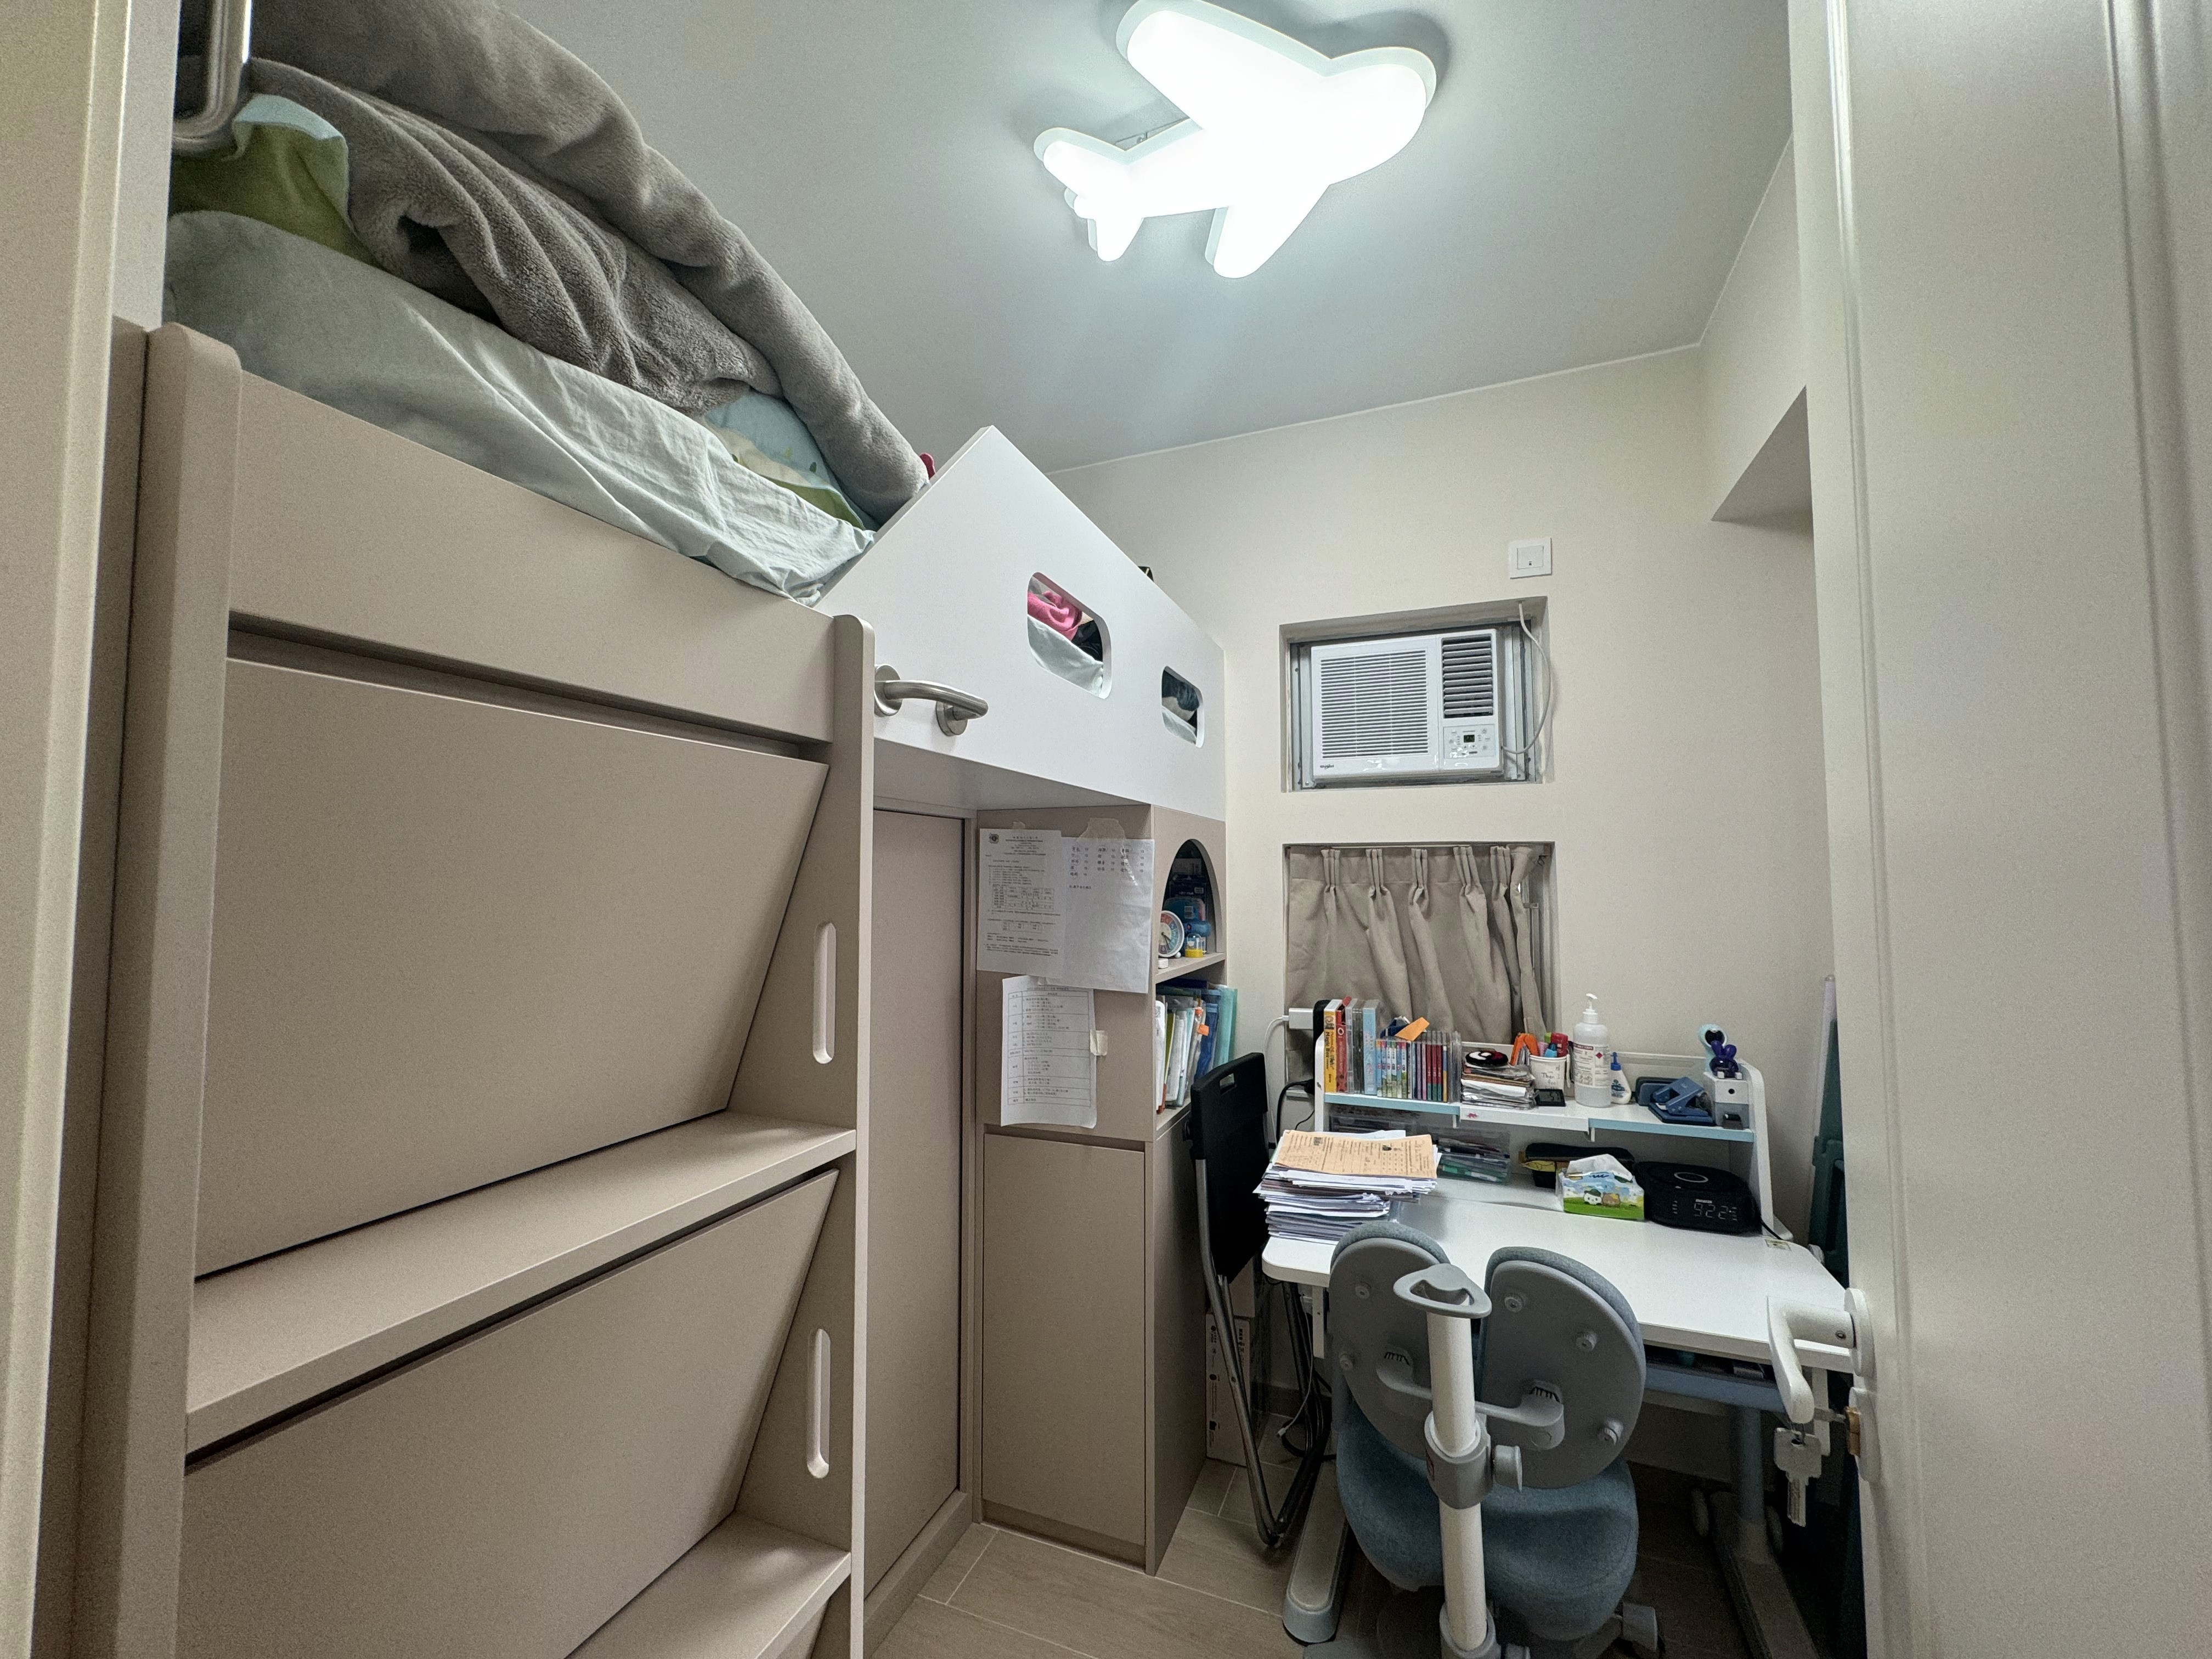
兩個個案的共同點,是工程圍繞間隔與收納:重新規劃房間與廚房,增加櫃位與床下儲物,再配合廚廁設備,而不只是更換表面裝飾。這也解釋了為甚麼比較翻新與換樓時,不應只看工程金額一個數字。若單位樓齡已高,水電重造往往是必要項目,二手居屋全爆工程的項目清單可作參考;樓齡高的單位亦常見搬運與結構限制,舊式樓宇的施工限制值得事先了解。
把主導權留在您手上的舊樓翻新
舊樓翻新最大的風險,往往落在您看不見的部分:清拆後才浮現的水電、防水與結構問題,以及工程能否守住時間。Tamperature 適度把主導權交回業主,採用「先完工,後付款」,工程分階段驗收,您滿意才支付該階段款項,由始至終,大部分資金都留在您手上。時間方面,我們提供「清晰時間承諾,嚴格把控工程進度」:完成時間寫入合約,並以嚴謹的施工時間表及項目管理監控每個階段,確保按時交場,讓您能安心規劃入伙。若您仍為單位應否翻新而猶豫,可先與設計師談清工程範圍與先後次序。現在預約,年後開工。
常見問題
換樓開支要預算哪幾項?
主要包括從價印花稅、賣出舊居與買入新居各自的地產代理佣金、律師費及雜費、按揭相關費用,以及搬遷與暫住的安排。若新居同樣需要裝修與添置傢俬,這部分要一併計算。佣金的數額或收費率可與代理商議,並在地產代理監管局的地產代理協議表格上寫明;從價印花稅則按稅務局的稅率表計算,現時不論買方是否仍持有其他住宅物業,稅率都相同。
樓齡三十年的單位,按揭年期會縮短幾多?
一般不會單因樓齡而縮短。按銀行普遍採用的75減樓齡計算,樓齡三十年的單位仍未觸及金管局訂明的30年還款上限,樓齡再高,可借年期才會隨之縮短。不過,銀行同時以75減人齡計算並取較短者,業主年紀較大時,人齡往往才是限制所在。部分優質屋苑若不經按揭保險申請,個別銀行或會酌情以80減樓齡計算,實際年期以銀行審批為準。
大廈即將大維修,翻新後仍要付分攤費用嗎?
要。公用部分的維修費用按大廈公契的規定由各業主分攤,與您單位內部做過甚麼工程無關。決定翻新或換樓之前,應先向法團或管理處索取大維修的範圍與集資安排,把這筆將來的支出計入比較。
打算日後賣樓,現在大規模翻新會否蝕?
裝修支出未必能在售價全數反映,市場看重的是樓齡、大廈條件與間隔實用度。若您預期在中短期內出售,宜控制規模,優先處理水電、防水、門窗等必要項目,避免過度訂造或加入個人風格強烈的設計。
翻新期間家人住哪裡?
施工期間單位不能住人,一般要另找地方暫住,傢俬與雜物則安排存倉或暫放。這筆支出與搬運次數都會影響整體安排,所以規劃翻新時應把過渡住宿一併考慮,而不是只比較工程項目。
一家四口住 400 呎,翻新還是換樓?
要視乎間隔能否改動。以我們在太子頤樂居的400呎單位為例,開放式廚房、加高睡床連床下儲物,以及小朋友房的上格床,都是在原有面積內騰出收納與活動空間的做法;不過改動廚房間隔前,須先按屋宇署的指引查閱批准圖則,確認圍封廚房的牆及門是否須具耐火效能。若現有面積可透過規劃解決收納與房間需求,翻新是可行選項;若面積本身不足,例如家庭成員增加後仍欠一間房,換樓才對症下藥。
翻新定換樓,最終仍要落在您單位的實際狀況與家庭需要上。若您想先把工程範圍與先後次序談清楚,可以聯絡 Tamperature 適度,透過 WhatsApp 9870 1493 預約一次免費上門度尺及初步設計,設計師會了解您的需要、生活習慣與預算,之後提供詳細報價單及初步設計方案,過程不收費。請在訊息中寫上屋苑名稱、實用面積,以及收樓或成交日期,方便 Tamperature 適度安排。
翻新定換樓要比較的不只裝修費:換樓一方另有印花稅、代理佣金、律師費與按揭年期限制,翻新一方...
翻新定換樓要比較的不只裝修費:換樓一方另有印花稅、代理佣金、律師費與按揭年期限制,翻新一方...
公佈日期
樓齡三十年的單位,翻新定換樓,分別不只在於花多少錢,而在於您要處理的是單位內部,還是整棟大廈加上一筆交易成本。全屋翻新的支出集中在清拆、水電、防水、泥水、木工與訂造傢俬等工程範圍;換樓的支出則以從價印花稅、地產代理佣金、律師費及按揭安排為主,另加搬遷與暫住。兩者的時間與生活影響也不同:翻新要面對施工期間無法居住,以及清拆後才發現的隱蔽問題;換樓則要面對按揭年期(受樓齡與借款人年齡影響)與成交市況的變數。以下按開支項目、時間與生活影響逐項對照,並說明哪些情況換樓更合理。
樓齡三十年的單位,應該翻新還是換樓?
先說結論。如果老化集中在室內,例如水電、廚廁、地板與間隔不合用,而大廈外牆、公共設施與法團財務狀況沒有明顯問題,翻新通常是較直接的處理方法:您不必付出交易成本,也可以按現時家庭需要重新規劃間隔。相反,如果困擾來自面積不足、大廈長期老化,或者您希望把物業套現另作安排,換樓才針對根本,因為單位內部的翻新無法改變大廈條件,也無法改變持有資產的規模。
判斷時可以先問三條問題:問題出在屋內還是屋外;未來幾年家庭成員會不會增加或減少;您打算長期持有,還是中短期內出售。三個答案會指向不同方向。
您的情況 | 較合理的方向 |
|---|---|
單位內部老化,間隔合用,大廈狀況良好 | 傾向翻新,把錢用在每天都會用到的工程上 |
家庭成員增加,現有面積明顯不足 | 傾向換樓,改動間隔解決不了面積問題 |
已收到強制驗樓通知,或正商議大維修集資 | 先計算公用部分的分攤安排,再決定留下或離場 |
預期在中短期內出售 | 控制翻新規模,優先處理水電、防水等必要項目 |
需要套現或調整資產規模 | 傾向換樓,例如大屋換細屋,但要先計算交易成本與現金流 |
本文最後更新:2026年10月26日。稅率與按揭資料以官方最新公布為準。
翻新和換樓的開支項目有甚麼分別?
兩者的資金去向完全不同。翻新是把錢投入單位內部,成果您每天都會用到;換樓是把錢投入交易與按揭,換來另一個單位、另一段供款年期與另一棟大廈的條件。很多人比較時只記得裝修費,卻忘了換樓本身的摩擦成本。
開支項目 | 舊樓全屋翻新 | 換樓 |
|---|---|---|
主要支出 | 清拆及廢料清運、水電重造、廚廁防水、泥水瓦仔、油漆、木工與訂造傢俬、門窗五金 | 從價印花稅、地產代理佣金、律師費及雜費、按揭相關費用、搬遷與暫住、新居裝修及傢俬 |
付款方式 | 可按工程階段驗收後付款 | 印花稅一般須在簽立首份買賣協議後30天內繳付;佣金按地產代理協議,在簽署買賣協議或完成交易時支付;按揭則按月供款 |
資產效果 | 提升單位狀況與居住質素,不會增加可用面積 | 更換持有物業,貸款與資產規模可能同時改變 |
隱藏風險 | 清拆後才發現的隱蔽問題、大廈公用部分的分攤 | 樓齡影響按揭年期與估價、成交期內市況變化 |
有一點容易被忽略:換樓之後,新居同樣需要裝修與添置傢俬。所以真正的比較,是「舊居翻新加上原有供款」對比「交易成本加上新居裝修再加上新按揭」。想知道翻新一方的支出由哪些部分組成,可參考全屋裝修費用的組成與影響因素。
換樓開支中,印花稅與按揭要點計算?
印花稅方面,先賣後買或先買後賣,現時都按同一稅率計算。香港政府一站通的印花稅收費頁列明,自2024年2月28日起,第1標準第1部(適用於買入時仍持有其他香港住宅物業等情況)的稅率已修訂為與第2標準相同。根據稅務局現行的從價印花稅稅率表(2026年2月26日起適用),住宅物業售價或價值(以較高者為準)在4,000,000元或以內只須繳100元,4,935,481元至6,000,000元的稅率為2.25%,6,642,861元至9,000,000元的稅率則為3%。買賣協議一般須在簽立首份協議(例如臨時買賣協議)後30天內加蓋印花,簽約前應由律師按實際成交價確認稅款。
按揭方面,金管局的按揭資料列明,物業按揭貸款的最長還款年期為30年,所有住宅物業的按揭成數上限劃一為七成,如需較高成數,可經按揭保險計劃申請。樓齡則是銀行審批年期時的關鍵變數。根據星島頭條一篇關於高樓齡按揭的報道,銀行普遍以75減樓齡或75減人齡計算年期,取兩者中較短者為準;部分優質屋苑若不經按揭保險申請,而買家財務狀況良好,個別銀行或會酌情以80減樓齡計算。換句話說,樓齡高到一定程度,可借年期便會縮短,每月供款隨之增加。資助出售房屋另有規則。根據房委會公布的資助出售單位按揭安排,自2024年3月1日起,居屋第二市場計劃下居屋及綠置居單位的按揭保證期,由最長30年延長至最長50年,並由單位首次轉讓日期起計。同一安排亦把按揭還款期由最長25年延長至最長30年。
翻新與換樓,時間與生活影響有甚麼分別?
翻新是留在原有的生活圈,但施工期間單位不能住人,傢俬雜物要另作安排,家人需要另找地方暫住,您亦要抽時間驗收每個階段。舊樓的工序次序一般是清拆與清運、水電重造、防水與試水、泥水瓦仔、木工與訂造傢俬、油漆、五金安裝與清潔;一旦清拆後才發現喉管或防水層的問題,工序與判斷都要重新安排,這是最常見的變數。
換樓則是換一個生活圈。先賣後買要處理放盤、成交、按揭審批與搬遷,期間舊居的供款與管理費仍要支付,新舊單位的交吉日期亦要協調。若新居同樣需要裝修,等於短時間內兩邊的支出與安排同時出現。
對比項目 | 全屋翻新 | 換樓 |
|---|---|---|
居住地點 | 留在熟悉的社區與校網 | 視乎新單位位置,要重新適應 |
過渡安排 | 施工期間另行安排住所,物品存倉或暫放 | 交吉與搬遷要協調,或需短暫過渡住宿 |
心力投入 | 選料、驗收、與設計師及師傅溝通 | 看樓、議價、按揭、律師樓、搬運 |
可控程度 | 工程範圍與用料由您決定 | 樓價與成交市況不由您控制 |
主要風險 | 隱蔽工程、後加改動、大廈公用分攤 | 樓齡按揭年期、估價不足、交易成本 |
搬遷與存倉的安排往往是翻新過程中最常被低估的一環,裝修期間的傢俬存倉選擇可以幫助您把這部分納入計劃。
大廈就快做大維修,應該趁早換樓還是留低翻新?
大廈維修是很多業主真正糾結的一點。單位內部翻新得再漂亮,也改變不了外牆、電梯、走廊、天面與公用渠管的老化,亦不會改變法團的財務責任。若大廈已納入強制驗樓計劃,或正在商議大維修集資,您要面對的是不屬於單位內部的支出,金額按大廈公契的規定由各業主分攤,而且可能在您完成裝修之後才出現,屆時一樣要付。
換樓亦不等於把問題完全甩掉。買方會把樓齡、大廈維修紀錄與管理質素反映在出價上,議價空間可能因此收窄。務實的做法是先向法團或管理處索取大維修的範圍、時間表與集資安排,把這筆將來的支出寫進比較表,再決定留下翻新還是安排換樓。
哪些情況換樓會比翻新合理?
面積、樓齡與持有年期,是判斷應否換樓的三個關鍵。以下幾種情況,換樓的理由通常較充分:面積已明顯不足,例如家庭成員增加而單位無法再劃出房間;樓齡令按揭年期受限,您既難以再融資,也難以套現;大廈的管理與維修長期令居住體驗變差,而您不打算長期持有;或者您希望把物業轉為流動資金,例如大屋換細屋、市區換新界。相反,如果困擾只是不喜歡現時的裝修風格,換樓並不合理,因為您等於付出一筆交易成本去換一個裝修問題。
舊樓翻新的實際工程範圍:兩個真實個案
判斷翻新值不值得,要看錢實際上花在哪裡。我們的兩個舊樓項目可以說明。
北角明園一個640呎單位,樓底較高,設計把儲物往上發展;廚房做L形轉角櫃,並按戶主身形把洗手盆與爐頭錯開擺放,另加一道吊趟門阻隔油煙;原有兩房間隔打通成一間大主人房,採用慳位又美觀的幽靈門,另設一個遊戲室;客廳連接露台,鋪戶外木地台;兩個洗手間分別用摺疊門與幽靈門,主廁配智能坐廁、黑色浴屏與除霧智能鏡櫃。
太子頤樂居一個400呎單位,適合四人家庭居住。廚房採用開放式設計,配玻璃趟門隔絕油煙;主人房善用窗台位置,把睡床加高、床下增設儲物櫃桶,並預留梳妝位置;小朋友房訂造上格床,樓梯結合儲物櫃桶,下方是衣櫃,另一邊是書檯與書架;洗手間以深淺對比色配一體式石盤與智能鏡櫃。
兩個個案的共同點,是工程圍繞間隔與收納:重新規劃房間與廚房,增加櫃位與床下儲物,再配合廚廁設備,而不只是更換表面裝飾。這也解釋了為甚麼比較翻新與換樓時,不應只看工程金額一個數字。若單位樓齡已高,水電重造往往是必要項目,二手居屋全爆工程的項目清單可作參考;樓齡高的單位亦常見搬運與結構限制,舊式樓宇的施工限制值得事先了解。
把主導權留在您手上的舊樓翻新
舊樓翻新最大的風險,往往落在您看不見的部分:清拆後才浮現的水電、防水與結構問題,以及工程能否守住時間。Tamperature 適度把主導權交回業主,採用「先完工,後付款」,工程分階段驗收,您滿意才支付該階段款項,由始至終,大部分資金都留在您手上。時間方面,我們提供「清晰時間承諾,嚴格把控工程進度」:完成時間寫入合約,並以嚴謹的施工時間表及項目管理監控每個階段,確保按時交場,讓您能安心規劃入伙。若您仍為單位應否翻新而猶豫,可先與設計師談清工程範圍與先後次序。現在預約,年後開工。
常見問題
換樓開支要預算哪幾項?
主要包括從價印花稅、賣出舊居與買入新居各自的地產代理佣金、律師費及雜費、按揭相關費用,以及搬遷與暫住的安排。若新居同樣需要裝修與添置傢俬,這部分要一併計算。佣金的數額或收費率可與代理商議,並在地產代理監管局的地產代理協議表格上寫明;從價印花稅則按稅務局的稅率表計算,現時不論買方是否仍持有其他住宅物業,稅率都相同。
樓齡三十年的單位,按揭年期會縮短幾多?
一般不會單因樓齡而縮短。按銀行普遍採用的75減樓齡計算,樓齡三十年的單位仍未觸及金管局訂明的30年還款上限,樓齡再高,可借年期才會隨之縮短。不過,銀行同時以75減人齡計算並取較短者,業主年紀較大時,人齡往往才是限制所在。部分優質屋苑若不經按揭保險申請,個別銀行或會酌情以80減樓齡計算,實際年期以銀行審批為準。
大廈即將大維修,翻新後仍要付分攤費用嗎?
要。公用部分的維修費用按大廈公契的規定由各業主分攤,與您單位內部做過甚麼工程無關。決定翻新或換樓之前,應先向法團或管理處索取大維修的範圍與集資安排,把這筆將來的支出計入比較。
打算日後賣樓,現在大規模翻新會否蝕?
裝修支出未必能在售價全數反映,市場看重的是樓齡、大廈條件與間隔實用度。若您預期在中短期內出售,宜控制規模,優先處理水電、防水、門窗等必要項目,避免過度訂造或加入個人風格強烈的設計。
翻新期間家人住哪裡?
施工期間單位不能住人,一般要另找地方暫住,傢俬與雜物則安排存倉或暫放。這筆支出與搬運次數都會影響整體安排,所以規劃翻新時應把過渡住宿一併考慮,而不是只比較工程項目。
一家四口住 400 呎,翻新還是換樓?
要視乎間隔能否改動。以我們在太子頤樂居的400呎單位為例,開放式廚房、加高睡床連床下儲物,以及小朋友房的上格床,都是在原有面積內騰出收納與活動空間的做法;不過改動廚房間隔前,須先按屋宇署的指引查閱批准圖則,確認圍封廚房的牆及門是否須具耐火效能。若現有面積可透過規劃解決收納與房間需求,翻新是可行選項;若面積本身不足,例如家庭成員增加後仍欠一間房,換樓才對症下藥。
翻新定換樓,最終仍要落在您單位的實際狀況與家庭需要上。若您想先把工程範圍與先後次序談清楚,可以聯絡 Tamperature 適度,透過 WhatsApp 9870 1493 預約一次免費上門度尺及初步設計,設計師會了解您的需要、生活習慣與預算,之後提供詳細報價單及初步設計方案,過程不收費。請在訊息中寫上屋苑名稱、實用面積,以及收樓或成交日期,方便 Tamperature 適度安排。